

文:杜杰
编辑:cc孙聪颖
人类消费史里,能够持续十余年、并且主动完成自我重塑的商业消费节点并不多见
美国黑色星期五走过近 70 年,从最初财务危机的代名词,演变为年末清仓促销。近年又在全球消费观念变迁之下,逐步跳出单纯低价逻辑。
欧洲圣诞零售周期跨越百年,也从库存甩卖窗口,慢慢演变为品牌推出限定新品、传递品牌故事的窗口。
很多促销节点容易困在价格战里,很难主动迭代价值内核。
放在这个参照系下,走过 18 年的双 11,它的转变格外有样本价值:从最初靠低价打开市场,到流量红利阶段追逐交易规模。
最近几年,行业内外始终在持续追问:双 11 存在的意义是什么,它应当传递怎样的消费价值观。
这场持续的讨论背后,是整个电商行业对旧增长路径的反思。
本届双 11,众多不同赛道、不同发展阶段的品牌,用落地的经营选择给出了自己的答案。
百万品牌的不约而同:拥抱天猫,角逐“榜一”
今年天猫双 11,共有 100 万全球品牌、7200 万款商品参与,规模创下历史新高。
不少品牌不再单纯靠低价突围,同样拿到了不错的结果。梳理各家的布局思路,有几组实践很值得观察。
它们身处不同赛道,起点、资源、诉求各不相同,却达成了同一个共识:把天猫旗舰店当成品牌经营的落脚点。
我们先看大火的具身智能赛道,有一家企业叫太希智行。太希创立于2020年,深耕消费级外骨骼机器人赛道。这类高门槛硬件此前大多只用在工业、专业康复场景,普通消费者并不熟悉。
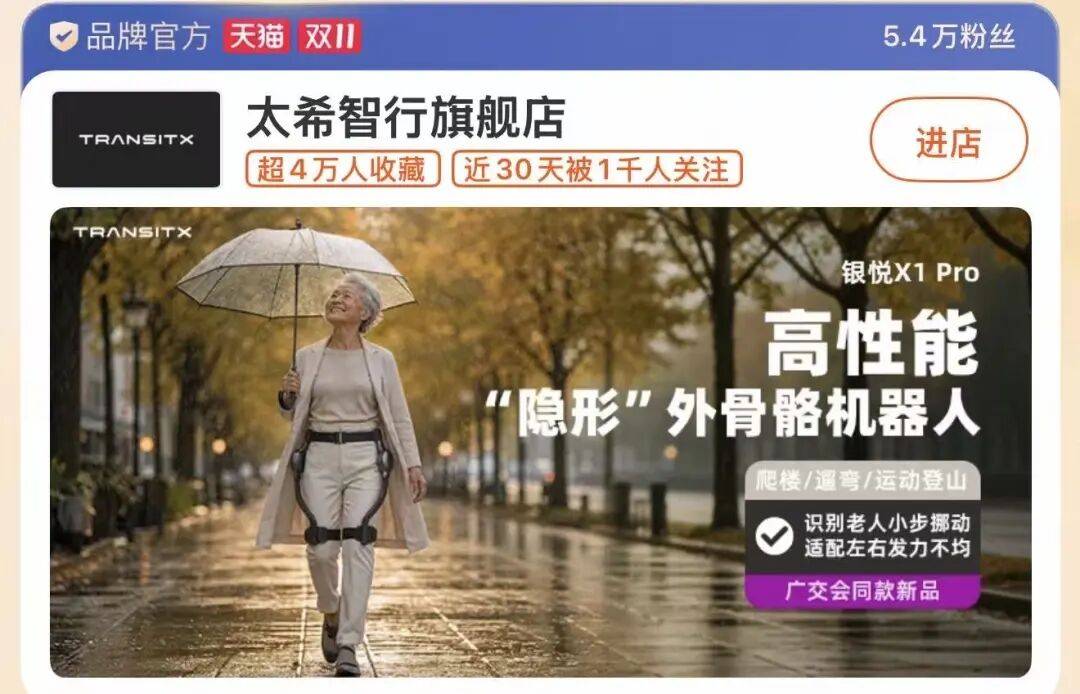
图:太希智行在天猫的旗舰店。
直到 2025 年它才开出天猫开出第一家旗舰店。令人意想不到的是,仅半年时间,太希就做到外骨骼类目 TOP1。主力款银悦 X1 Pro 定价 6999 元,稳居天猫 “智能机器人热销榜” 首位,截至 9 月线上总成交突破 2000 万元。
实际上,对新品牌而言,这个选择背后的机会成本并不低。在没有知名度、线下体验渠道、用户口碑的阶段,把建立信任这件事放到线上旗舰店来完成,并不容易。
太希智行不是个例,本届双 11,和它一样首次参与天猫大促的新商家,共有 6 万个。
美国海外网红品牌ALO则是另一类,它的战略选择同样可圈可点。
ALO把天猫当成入华第一站。这放在过去很难想象,按照常理,海外品牌进入国内的惯例,是先在一线城市核心商圈布局线下门店。之后依托实体空间抢占用户心智,再逐步拓展线上渠道。
ALO 把顺序反了过来。它要同时解决三件事:卖出去、让人再来、在消费者心里立住品牌认知。这三件事在传统路径里往往要花数年,在天猫旗舰店里被纳入同一次大促周期同步推进。
第三个则更为特殊,那就是摸不到,看不见的非实体消费品AI Token。国内主流大模型厂商集中入驻天猫 AI Token 站,阿里云百炼、千问办公、智谱、MiniMax、月之暗面等品牌均已上线,算力购买如同充值话费。
这样,AI Token今年就首次登上天猫双 11 货架,完成面向大众市场的首次规模化交易。
李佳琦直播间上架千问办公个人会员月卡,口令响起、链接弹出,短短半小时卖出近 10 万份,对应算力额度约 2 万亿 Token。
开售首日,Token 品类成交额较上月增长 450%;智谱入驻 48 小时,品牌搜索环比大涨 50 倍,带动同类订阅产品成交环比提升超 160%。
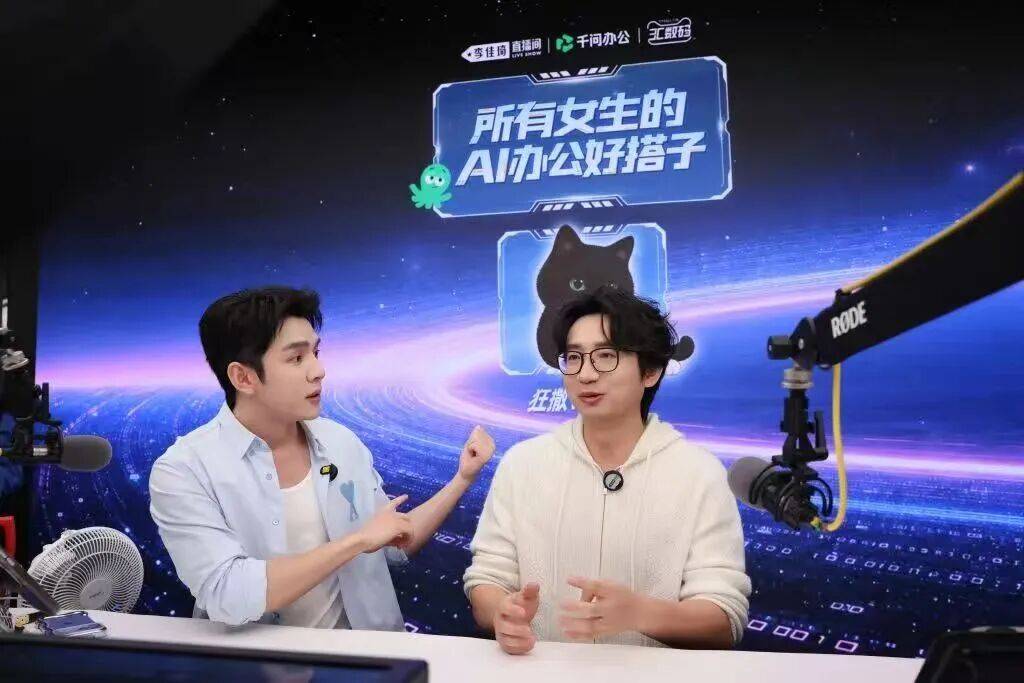
图:11月2日晚,李佳琦直播间正式上架Token。
可以看出,以上三类品牌,它们要解决的问题各不相同,但指向同一个判断 ,选择和拥抱品牌价值,把成交转化和长期品牌建设两件事同时落地。
这三个样本,只是这一轮趋势里的缩影。今年双 11,榜单竞争的重心重新落回天猫。
和往年争相抢流量、冲销量不一样,品牌不再盲目烧钱换 GMV,转而把资源投向品牌建设与旗舰店的长期经营,优先追求经营质量与效益。
品牌冲刺榜单,目标并不只是短期销售额。无论老牌、新锐或是刚入华的海外品牌,都在借榜单的流量势能,把单次交易转化为持续的品牌认知、会员资产和复购底盘。榜单位次,也成为品牌价值获得市场认可的标尺。
AI 与旗舰店:一对被低估的组合
各类电商渠道层出不穷,尤其是内容电商自带流量、时刻种草,不少人会好奇,为什么品牌依旧把天猫当成首要经营阵地?
如果只用流量大、用户多、主流平台标签来解释,就显得浮于表面。品牌持续向这里聚集,答案藏在两个关键词里:AI,和旗舰店。
先说AI。
过去几年,行业谈电商 AI,大多聚焦降本增效:客服自动化、素材生成、投放优化。这些当然有用,但它只是把原有经营动作做得更省成本。
天猫这套能力的核心走向,是从满足需求,走向创造需求。
差别在哪里?满足需求是用户搜什么,平台就给到什么,本质是存量交易的效率优化。创造需求是捕捉用户尚未表达的潜在偏好,本质是挖掘全新的增量机会。
“AI 提供的最大价值在于,它对消费需求的理解更深层、更长期,消费者还没想到,你已经替他准备好了”,天猫总裁家洛在发布会上这样解读,他认为不管时代怎么变,生意都来自用户,来自需求。从满足需求到创造需求,才是品牌无可替代的核心竞争力。
淘天AI的价值贯穿在品牌经营的三个核心环节里。
·在消费洞察上,AI 梳理海量搜索、浏览、加购、复购行为,拆分出更细的人群,帮品牌看清预设客群画像,和实际买单用户之间的落差。
·到新品上线阶段,AI 可以提前判断合适的价格带、卖点方向、适配人群,把以往新品上市靠碰运气的试错,换成数据支撑的前置判断。
·日常店铺运营里,素材产出、投放优化、客服分流这类重复性事务交给 AI,品牌团队就能把人力腾出来,专注策略和产品打磨。
面向商家的天猫生意管家,正是这套能力落地的载体。以家电老牌企业苏泊尔为例,借天猫生意管家,苏泊尔可以自动完成巡价、推广盯盘、竞品归因。运营团队繁重的运营工作被简化后,就可以释放团队精力放在新品打磨上,部分潜力新品销量因此接近翻倍。
很多人容易忽略一点,AI 真正的价值,不只是帮品牌省下成本,而是捕捉那些此前很难察觉的市场信号。
一款产品卖不动,过去品牌大多只会归结为定价或者流量问题。现在可以精准找到症结,到底是人群没对上,卖点没有打透,还是上市节奏踩错了。这种精细化的洞察,恰恰是初创品牌、前沿科技品牌最缺的东西。
对此,中国电子商务专家服务中心副主任郭涛认为, AI 推荐有助于提升触达精准度,进入店铺的流量更具消费能力和品牌偏好,有利于品牌沉淀高质量用户资产,而非仅承接价格敏感型流量。
再说旗舰店。
旗舰店算不上新概念,但很少有人留意它的角色一直在持续进化。大促期间,这里承接订单集中爆发,实现营收规模化。而它更核心的价值,体现在大促落幕之后,会员资产、复购习惯都将留存于此。
不少渠道只能完成单次交易,很难沉淀长期用户粘性,天猫旗舰店则不一样,它承接用户主动搜索、培育复购,是沉淀品牌资产的核心场域。消费者想要找某个品牌,最先想到的往往就是打开天猫。
也正因如此,品牌愿意把力度最大的优惠、独家货品放在天猫旗舰店这类货架阵地,平台用户与品牌目标客群的重合度,也在不断走高。
双向协同,孕育新品
AI 能力与旗舰店的价值,单独看都有局限,二者结合才形成完整的经营闭环。
AI 和旗舰店并不是两套互不相关的加分工具,而是互相支撑,以实现提效最大化。
AI 帮品牌找到潜在人群、捕捉机会,挖出那些还没被满足的需求;旗舰店接住这些线索,把新品推出去、把人群对上、把用户留下来。一边提供洞察,提效找机会,一边落地承接,把用户一点点攒下来。
这套组合带来的,是经营确定性。
当下市场里,品牌最缺的其实是确定性。流量起伏不定,消费者偏好也一直在变。有稳定的品牌阵地和经营工具,品牌才有落脚的支点。
AI 搭配旗舰店这套跑通的模式,价值很大一部分就体现在新品孵化上,给新品带来肉眼可见的助力。市场数据也能印证这一点:此次大促期间,天猫共有 102 款创新单品成交破千万、1113 款创新单品成交破百万;228 个新品类赛道同比增幅超 50%,其中 117 个赛道增速翻倍。
美妆、服饰、运动户外、3C 数码多个赛道的热卖第一名都是创新单品。3C 数码热卖榜 Top15 里创新单品拿下 10 席,服饰、运动户外、家电家装热卖榜前十创新单品占比过半,多款重磅美妆创新单品也跻身榜单前列。
这套能力不只是服务成熟品牌推新品,也给新锐品牌留出了成长空间。本届双 11,182 个入驻不到 5 年的新品牌冲进行业前十,不少从细分赛道起步,慢慢走到主流视野;333 个入驻 3 年内的新品牌拿下细分赛道冠军。双 11 早已不是老牌大厂独有的赛场,平台这套经营底座,让小众赛道里的新锐玩家也有机会突围,生态因此更有韧性。
华东政法大学副教授杨立钒指出,天猫通过数据洞察、精准匹配和新品孵化机制,把潜在需求转化为实际购买力。新品类的爆发说明,消费增长正从传统的流量驱动转向需求洞察与供给创造驱动。
不管是成熟品牌推新品,还是新品牌想站稳赛道,这套依托 AI、以旗舰店为载体的增长路径,能提供稀缺的确定性,这也是不同类型品牌今年选择趋同的原因。
为了更好承接这类用户需求,淘天也在技术底座的升级上做好了准备。家洛提到:“淘天 AI 能力正在持续升级,而天猫旗舰店不仅是品牌今天的经营主阵地,也将是品牌拥抱 AI、抓住未来机会的主阵地。”
18 年进化:成长方向的重新选择
这些当下发生的变化,放在更长周期里看更加清晰,把镜头拉远:
18 年前第一届双 11,参与品牌数量有限,目标朴素直接:把货卖出去。那时行业通行的增长公式很简单 ,就是广铺渠道、投流、降价,以价换量,只要 GMV 曲线持续走高,很多问题都可以暂时被掩盖。
这套逻辑跑了近十年,也催生过一批高速增长的商业故事。但它的天花板来得很早。
不少海外零售研究者也观察到同一个规律:靠低价吸引来的消费者,大多只对折扣敏感,很难沉淀成品牌自己的用户。价格一旦回调,用户就随价格流动;投放一旦停止,销量便快速回落。品牌投入预算换来的,只是一串短期数字,无法构筑能够长期站稳的消费底盘。
这个道理,行业是在持续的试错之中,用真金白银慢慢读懂的。
中国人民大学重阳金融研究院研究员刘英在接受《华尔街科技眼》专访时提到一个判断:平台应当跳出低价内卷,把资源向品质供给倾斜,大促也要淡化对短期 GMV 的执念,转而打磨一个长期可持续的消费生态。(详情见:双十一增长换挡?独家专访|人大重阳刘英:2026诺奖视角下,内需如何破局)
这个判断,和行业正在发生的变化是对得上的。
新共识正在形成:追求“肌肉型增长”,不再单纯比拼规模,而是优先考量利润、经营质量与用户资产厚度。这种增长,脱离低价刺激和持续流量投喂。
落到动作上,就是品牌把资源持续向天猫旗舰店这样的货架阵地倾斜,把一次性采买的流量,转化为可反复运营的人群资产。
它沉淀下来的不只是一套成熟的商业工具,更是一个相对良性的行业生态。它的价值不止于帮品牌实现盈利增长,更在于依托科技力量,把技术能力沉淀为整个行业都能调用的基础设施,促成品牌与平台的双向奔赴。
落到消费与产业两端,新技术正在推动产业升级。依托旗舰店这一阵地持续孵化具备市场价值的新品,带动整条产业链向上迭代。
低价内卷的竞争仍在继续,但它带来的边际收益已经持续收窄。决定品牌长线生命力的,是稳定的经营阵地、可落地的经营工具,以及一批持续认同品牌的用户。依托 AI 能力,品牌和平台形成协同,经营重心转向高质量增长的趋势已经十分清晰。
双 11 历经 18 年,“18” 这个数字自带特殊分量,对应人的成年节点,于双 11 而言,这也是一场成人礼。粗放增长的阶段已经翻篇,双 11 回归商业本来的逻辑,转向以价值为核心、更有韧性的长期增长。
 加载中,请稍侯......