文:侯煜 编辑:孙聪颖
就在一周前,影石创新(688775.SH)因公司股价反弹登上市场热议榜单。这轮“预热”,让不少投资者和机构对2026年三季度的业绩抱有期待。10 月 27 日晚间,公司正式披露三季报。
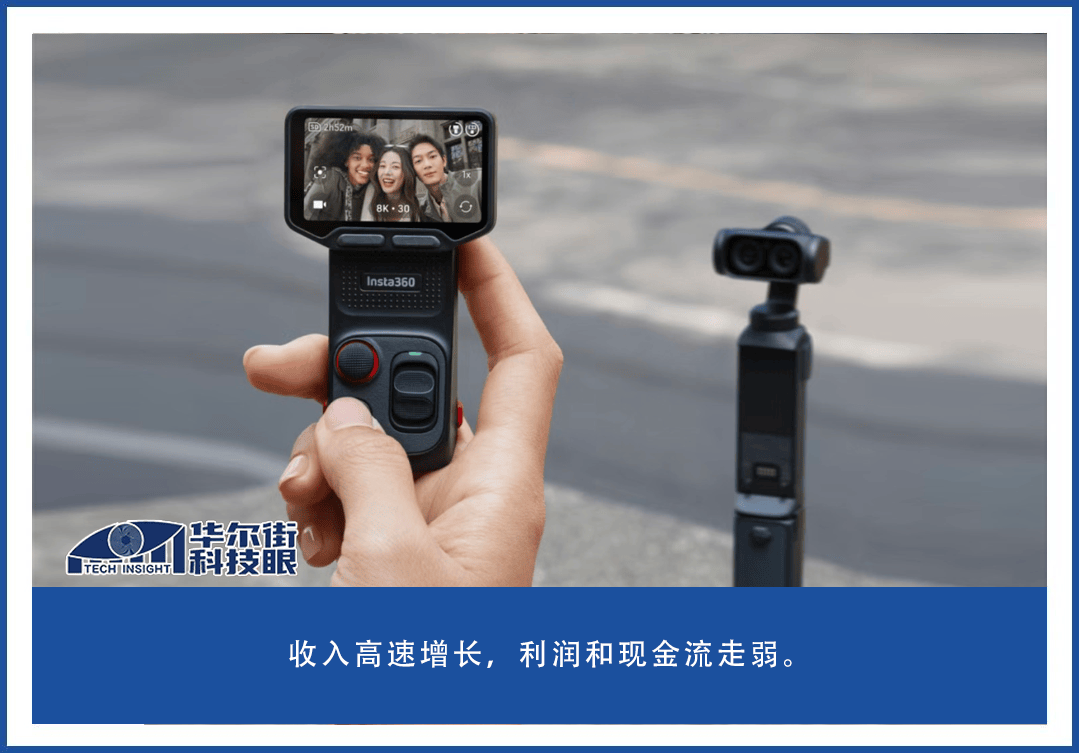
财报落地后,市场情绪迎来反差:收入依旧高速增长,利润和现金流同步走弱,没能接住此前升温的预期。
收入端的表现实际上是可圈可点,2026年前九个月的营收(94.36亿元)几乎追平了去年全年(97.4亿元),所以毫无疑问,影石仍是全球手持智能影像赛道里持续扩张的头部玩家。
但翻开利润表和现金流量表,却是另一番景象:归母净利润同比大幅收缩,经营活动产生的现金流更是由正转负,同比大幅下滑。
收入越涨、日子反而越紧,钱到底流向了何处,公司又将如何补上这个缺口?
营收高增,利润与现金流双重承压
盈利规模收缩较为明显。2026年第三季度归母净利润1743 万元,同比大幅下滑93.59%;前三季度归母净利润4784 万元,上年同期约为7.9 亿元,利润总额已转为- 2.10 亿元。
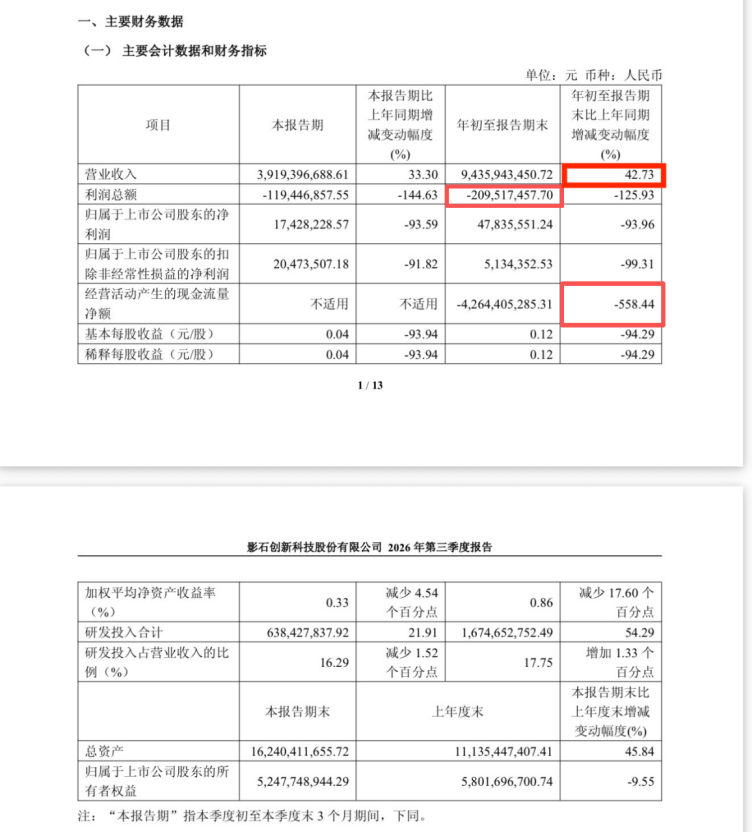
图:2023年三季度业绩报表截图。
对于利润为何大幅下滑,公司在三季报中的解释称:主要是公司主动加大战略研发投入及市场开拓,相关费用有所增加,同时,存储元器件涨价、影像行业市场竞争加剧,公司毛利率有所下降。
成本上涨的核心压力来自存货,财报显示前三季度采购物料、支付代工的现金高达110.93 亿元,上年同期仅 39.85 亿元。
还有成品库存:截至9 月末,存货余额已达 71.54 亿元,较年初 29.19 亿元增长约 145%。
也就是说,大量流动资金变成了仓库里的原料与货品,在报告期内还未来得及通过销售换回现金。
公司对此的解释是主动为之:在存储芯片价格高企的背景下,前瞻性地锁定核心元器件供应、加大新品备货,以保障供应链安全,并预计这批库存能支撑未来一段时期的运营需求。
从供应链安全的角度看,这一策略具备其合理性。在涨价周期里提前锁价锁量,并不算不合理。
但与之对应的是,终端产品的价格不够坚挺。以Luna 系列为例,它依托徕卡联合影像调校、可拆卸分离屏等设计,在画质与拍摄玩法上形成特色。
尽管如此,上市后该产品的终端价格持续下行,一方面要直面大疆同档位云台机型的正面竞争,赛道价格竞争压力不容小觑。
另一方面,产品首发热度逐步回落,为拉动销量、巩固市场份额,渠道端优惠持续释放,终端售价随之有所下行。
这样来看,囤货的意义就很直观,但代价也不容忽视:大量经营性现金转化为仓库里的库存,公司经营活动自身造血的能力,被阶段性削弱了。
原材料涨价是需要应对的外部压力,而利润端另一部分压力,源于公司为谋求长远发展主动加码研发与营销投入。
前三季度研发投入16.75亿元,同比增长54.29%,占营收比重接近18%;销售费用从上年同期的11.30亿元升至16.17亿元。
影石的这些投入,是为了夯实长期技术护城河、抢占市场份额,同时扶持还在起步阶段的新品类。
按公开数据测算,前三季度综合毛利率约38.2%,上年同期约为49.7%,一年之内回落超过11个百分点;营业成本58.30亿元,较上年同期的33.30亿元增长约77%,由此可见,成本增速显著高于营收与毛利的增长节奏。成本上行,叠加战略投入持续加码,盈利空间较前期有所收窄。
与此同时,全景无人机等新品尚处于市场培育阶段,前期投入暂未形成规模效应,在现阶段对当期利润形成一定拖累。
利润表反映账面盈利情况,现金流量表则可以更直观地体现企业资金的流转节奏。
前三季度经营活动现金流量净额为 - 42.64 亿元,上年同期为 + 9.30 亿元;上半年该数值为 - 27.61 亿元,至三季度仍延续偏弱态势。
现金流是观察企业内生经营能力的核心指标。综合多项财务指标来看,盈利端的多重压力,在目前特定发展阶段下,最终带来主营业务持续的资金消耗。
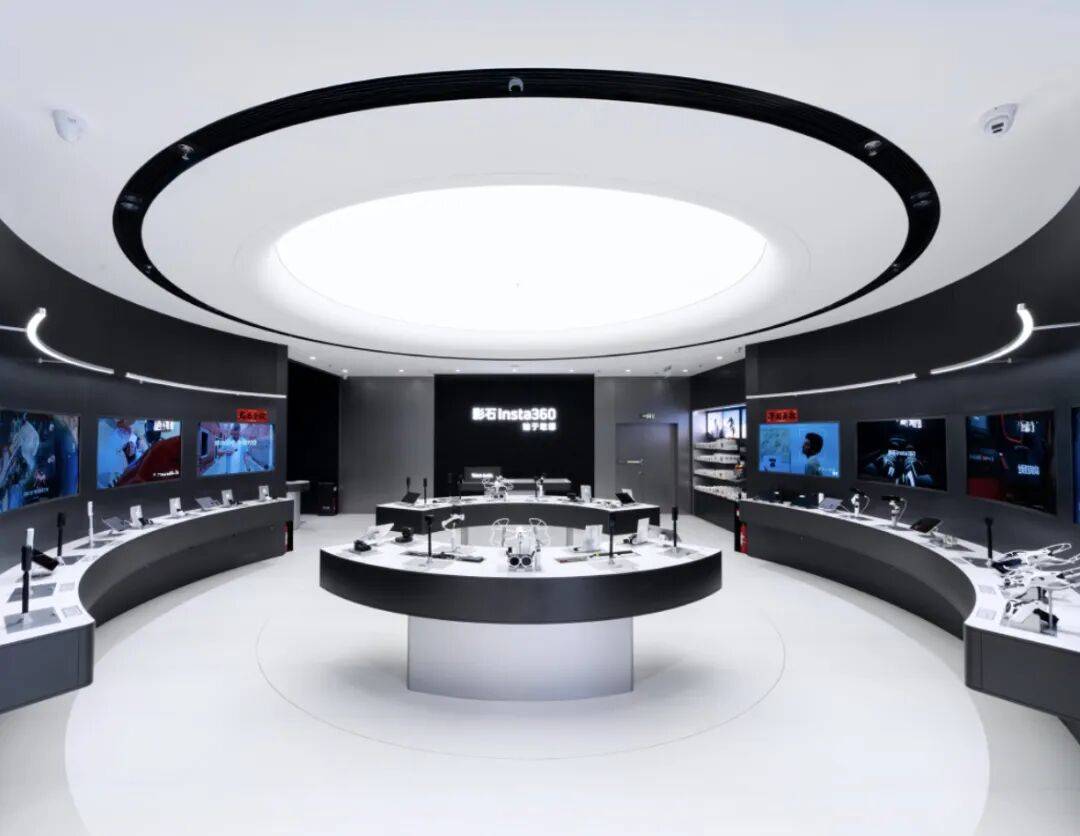
图:影石全国最大旗舰店(深圳)。
多渠道融资发力,支撑阶段性发展
对所有企业而言,当经营活动产生的现金不足以维持周转,向外找钱就是必然选择。
影石财报中一个细节值得一提。前三季度财务费用1.35亿元,上年同期不过1143万元,其中利息费用从119.1万元跃升至6382.6万元。
这个数字当下并不起眼,却表明了影石要通过举债,维持正常的经营。
翻看过去半年的公告,这一判断得到了印证。2026年前三季度,影石创新的融资节奏,只能用“密集”来形容。
·4月,公司申请2026年度综合授信额度65亿元。
·7月,董事会通过拟注册发行不超过20亿元科技创新债券的议案。
·一个月之后的8月底,董事会又审议通过新增不超过55亿元,总额度一举提升至120亿元。
·10月中旬,募集说明书已经披露,其中拟将不超过7亿元用于偿还公司有息负债。
短短半年之内,授信额度近乎翻倍、债券融资同步推进。
这种密集的融资动作,本身就是一个再明确不过的信号:公司此刻对周转资金的渴求,已经相当迫切。
当然,债券目前仍处于注册发行阶段,资金还未真正到账。真正已经借到手的钱,主要来自银行。前三季度“取得借款收到的现金”37.04亿元,而上年同期只有7300万元。
对应到资产负债表,短期借款从年初的1.23亿元跃升至16.22亿元,长期借款由零增至19.05亿元。再叠加吸收投资收到的14.05亿元,前三季度筹资活动现金流入合计51.09亿元,筹资活动现金流量净额为46.64亿元。而负债合计已经从年初的52.86亿元升至105.45亿元,接近翻倍。
综合上述财务指标,现阶段公司流动性的保障,部分来自新增借款与理财赎回带来的资金补给。将经营、筹资现金流对照来看,筹资净流入 46.64 亿元,基本可以覆盖经营活动 42.64 亿元的净流出,也能看出当前阶段公司经营对外部融资依托度较高,主业暂未构建起持续正向的现金循环。
值得留意的是,融资结构仍存在一定压力。
已到位资金以债务为主,16.22 亿元短期借款需在一年内兑付;120 亿元银行授信仅为额度上限,资金尚未落地,20 亿元科创债还在发行推进中。虽然融资渠道在拓展,但大额存货持续占用资金,资金压力暂未明显减轻。
市场影响力仍在线,扩张节奏进入审慎期
那么,回到最开始的问题:这样一份三季报,到底该定义为什么成色?
好的一面是,业务基本盘并未动摇。在不少科技硬件企业增长放缓的背景下,42.73% 的营收增速,有力印证了影石产品在全球市场具备认可度,海外基本盘与渠道体系展现出不错的韧性。
全景无人机、AI影像生态等新品类虽仍在投入期,但第二曲线的布局持续推进。
这批战略储备中的核心元器件,同时承担着成本锁定与供应链安全保障的双重功能。
换言之,这家公司并没有呈现衰退特征,它更像是在主动选择:以短期的利润和现金为代价,换取长期的技术储备与市场份额。
但短期的压力同样真实。经营现金流为负、融资以短期债务为主,意味着后续每一次营销投放、新品备货、渠道扩张,都要在紧绷的资金压力下掂量着进行。
存货减值的压力也并非远虑,财报显示,前三季度资产减值损失1.23亿元,上年同期仅4332.6万元;只要高成本库存还在消化阶段,毛利率就难以回暖,存货减值带来的利润压力也会持续存在。
综合来看,影石创新正遭遇一段阶段性瓶颈。不可否认的是,经历了10余年的发展,影石的拳头产品在全球全景相机赛道保持领先,海外渠道与品牌认可度持续兑现,营收维持不错的增长态势。
但利润端承压,扩张的脚步也开始受到资金条件约束。
短期之内,盈利水平和现金缺口都很难快速修复。中期的走向,主要看三件事:存储芯片价格什么时候回落、新品类什么时候跑出规模效应、这笔 20 亿元科创债能不能顺利落地。
这份三季报,并不意味着基本面出现根本性恶化。更准确地说,这是一家还在持续扩张的公司,在集中战略投入周期里,需要承受的阶段性阵痛。
拉长时间维度持续观察这些变量的演变,我们才能慢慢看清这家企业长期成长性的轮廓,静待影石创新交出后续的成长答卷。(备注:本文系华尔街科技眼投稿)
 加载中,请稍侯......